Crédito do Trabalhador
Crédito do Trabalhador: como funciona o consignado para CLT
Resposta direta: O Crédito do Trabalhador é um empréstimo consignado para vínculos elegíveis: a pessoa autoriza o uso de dados necessários, recebe propostas de instituições habilitadas, escolhe se quer contratar e paga parcelas descontadas da folha dentro da margem disponível.
Em resumo
- Pedido de proposta não é aprovação; cada instituição faz análise de risco e define suas condições.
- A parcela é descontada mensalmente da remuneração pelo empregador e recolhida no fluxo oficial.
- A margem consignável pode chegar a 35%, mas usar o limite inteiro não é obrigatório nem sempre é prudente.
- CTPS Digital e canais próprios de instituições habilitadas podem iniciar a jornada.
Do pedido de propostas ao contrato
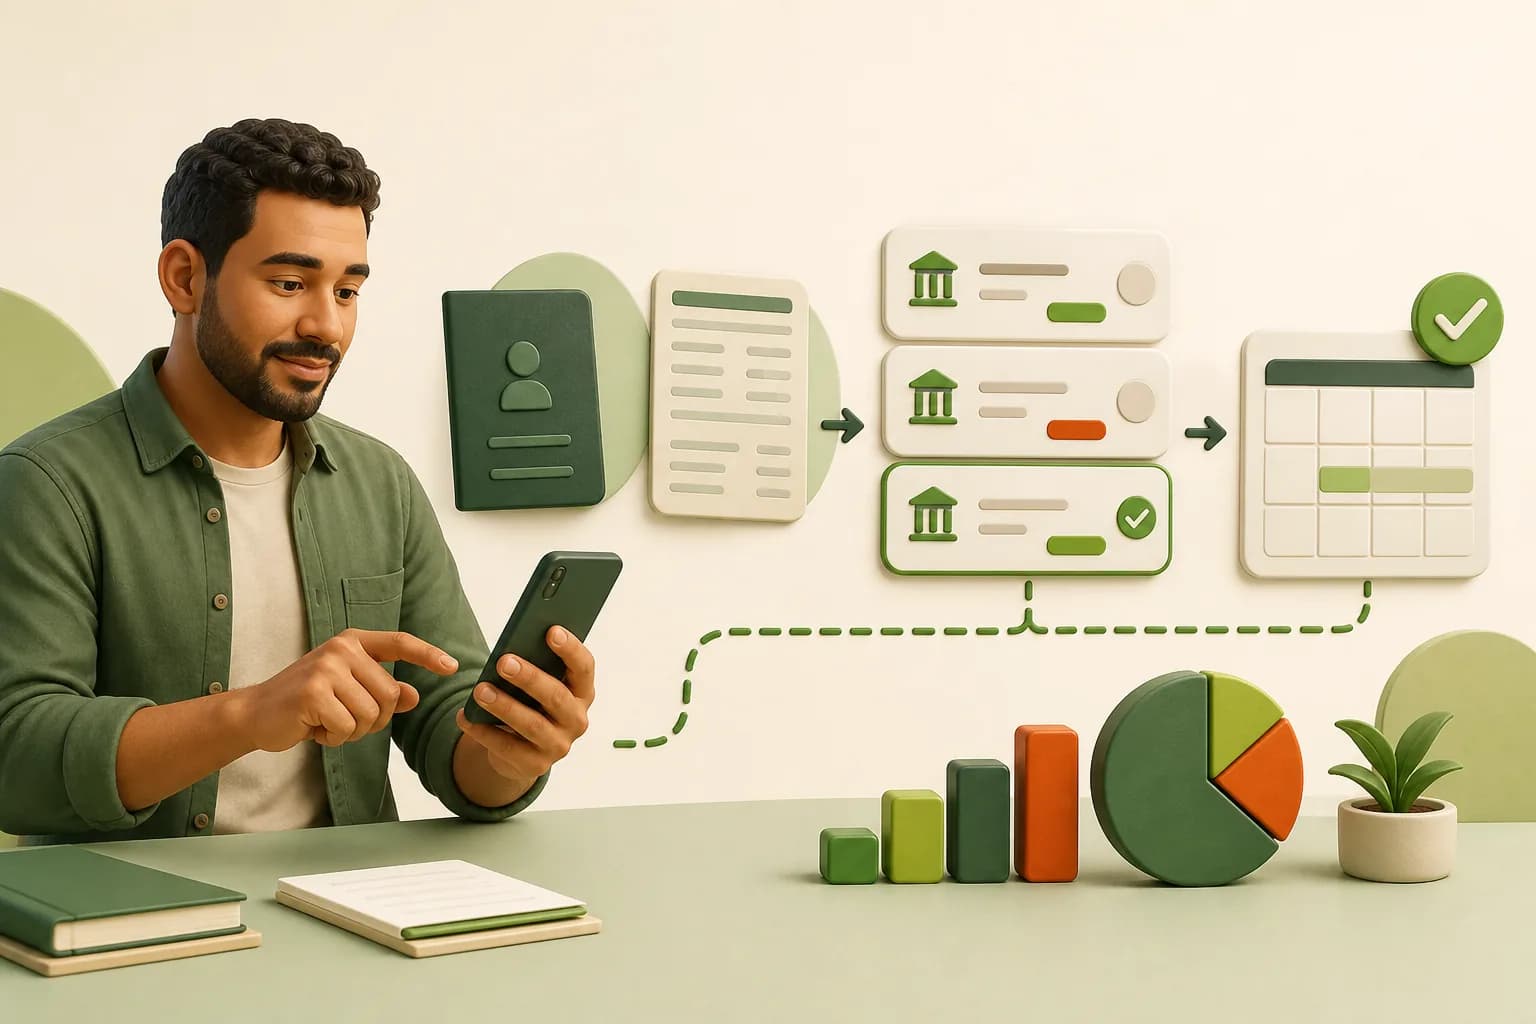
A jornada começa quando o trabalhador solicita propostas na Carteira de Trabalho Digital ou em canal próprio de uma instituição habilitada. Na CTPS Digital, ele autoriza o compartilhamento dos dados estritamente necessários para a elaboração das ofertas, como identificação, remuneração e tempo de vínculo.
As instituições recebem a solicitação, avaliam o risco e podem apresentar valores, prazo, taxa, CET e parcela. O trabalhador compara e decide se aceita alguma. O governo oferece a infraestrutura e define regras, mas não empresta o dinheiro e não garante aprovação.
Como as parcelas são pagas
Depois da contratação e da averbação, a prestação é descontada na folha do vínculo associado. O empregador registra o desconto no eSocial e faz o recolhimento pelo fluxo do FGTS Digital. O trabalhador deve acompanhar o contracheque e o status na CTPS Digital.
Se o desconto aparece no holerite, mas não é repassado, a obrigação de regularizar não deve ser transferida ao trabalhador como se ele tivesse deixado de pagar voluntariamente. Guarde contracheques e protocolos e informe a instituição e os canais trabalhistas apropriados.
Margem é teto, não recomendação
A margem consignável informa quanto da remuneração pode ser comprometido segundo a regra do programa. O limite divulgado pelo MTE é de até 35%, com tratamento próprio para rendas variáveis. A margem efetivamente disponível pode ser menor por causa de contratos existentes ou características do vínculo.
Mesmo quando o sistema permite a parcela, o orçamento pode não permitir. Moradia, alimentação, transporte, saúde e outras dívidas continuam existindo. Uma prestação que cabe na margem legal pode apertar demais a renda líquida.
Taxa de juros não é o único custo
Compare o Custo Efetivo Total, o valor líquido recebido, o total a pagar, o prazo e eventuais garantias. A Resolução CGCONSIG/MTE nº 2/2026 estabeleceu parâmetros específicos para juros, CET e encargos no programa, mas propostas diferentes ainda podem ter custos diferentes.
Seguro prestamista não deve ser tratado como obrigatório quando a contratação é facultativa. Leia os campos da proposta e peça uma versão sem item opcional para entender o efeito no CET.
Checklist antes de aceitar
Não contrate durante uma ligação de venda. Use a tela de comparação, leia o contrato e confirme a instituição habilitada. Se o objetivo for trocar uma dívida cara, verifique se a nova operação realmente liquida a anterior e reduz o custo total.
- Valor líquido que entrará na sua conta.
- Parcela, prazo, taxa mensal, taxa anual e CET.
- Total a pagar e data do primeiro desconto.
- Vínculo que receberá a consignação.
- Garantias oferecidas e consequência de uma demissão.
- Direito de arrependimento e canais de atendimento.
Perguntas frequentes
Pedir proposta na CTPS Digital garante aprovação?
Não. As instituições fazem análise de risco e decidem se apresentam ou liberam crédito. A solicitação serve para receber e comparar ofertas.
O empregador decide se posso contratar?
A contratação ocorre entre trabalhador e instituição dentro das regras da plataforma. O empregador executa o desconto e o recolhimento, mas não escolhe a proposta do trabalhador.
O Crédito do Trabalhador usa meu FGTS como empréstimo?
Não. O principal pagamento vem da remuneração consignada. Garantias ligadas a verbas rescisórias e FGTS são opcionais e só operam nos limites e eventos previstos no contrato e na regulamentação.
Fontes e revisão
Este conteúdo foi conferido em fontes primárias. Regras podem mudar; confirme os dados antes de tomar uma decisão financeira.
- MTE — Perguntas frequentes sobre o Crédito do Trabalhador — verificada em
- MTE — Crédito do Trabalhador para o trabalhador — verificada em
- Lei nº 10.820/2003 — Crédito consignado — verificada em
- Lei nº 15.179/2025 — Crédito do Trabalhador — verificada em
- Decreto nº 12.415/2025 — verificada em
Versão 2026-08-12.v1 · próxima revisão editorial prevista até .