Crédito do Trabalhador
Crédito do Trabalhador vale a pena? Como decidir
Resposta direta: O Crédito do Trabalhador pode fazer sentido quando substitui uma dívida mais cara ou resolve uma necessidade planejada com parcela realmente sustentável. Não vale a pena só porque a taxa é menor ou existe margem: compare CET, total, prazo, garantias e alternativas.
Em resumo
- Trocar dívida só ajuda se a antiga for quitada e o custo total cair.
- Parcela na margem legal ainda pode comprometer despesas essenciais.
- Garantias e risco de demissão fazem parte do custo da decisão.
- Esperar, negociar ou reduzir o valor solicitado podem ser alternativas melhores.
Comece pela finalidade
Crédito é uma ferramenta, não um complemento permanente de renda. Escreva quanto precisa e para quê. Uma finalidade específica permite avaliar se o benefício obtido supera juros, prazo e riscos.
Para consumo adiável, poupar antes costuma evitar custo. Para emergência, compare com negociação da despesa. Para quitar dívida cara, exija que a troca reduza o custo e elimine a obrigação anterior.
Quando pode fazer sentido
O consignado tende a ter risco de cobrança menor para a instituição por usar desconto em folha, o que pode resultar em taxa inferior à de crédito pessoal sem garantia. A vantagem precisa aparecer no CET e no total a pagar da proposta concreta.
- Substituir rotativo, cheque especial ou empréstimo mais caro com quitação comprovada.
- Financiar necessidade inevitável sem consumir toda a margem.
- Escolher prazo que mantenha a parcela sustentável e não multiplique juros.
- Contratar com estabilidade mínima e plano para eventual desligamento.
Quando é melhor parar e comparar
Desconfie se a proposta usa toda a margem, alonga demais o prazo ou inclui seguro sem explicação. Se a renda já não cobre despesas básicas, novo crédito pode apenas adiar o problema e aumentar o superendividamento.
Também é prudente esperar quando o objetivo é incerto, quando a demissão parece próxima ou quando você não conseguiu confirmar qual instituição e quais garantias aparecem no contrato.
Faça a comparação em cinco números
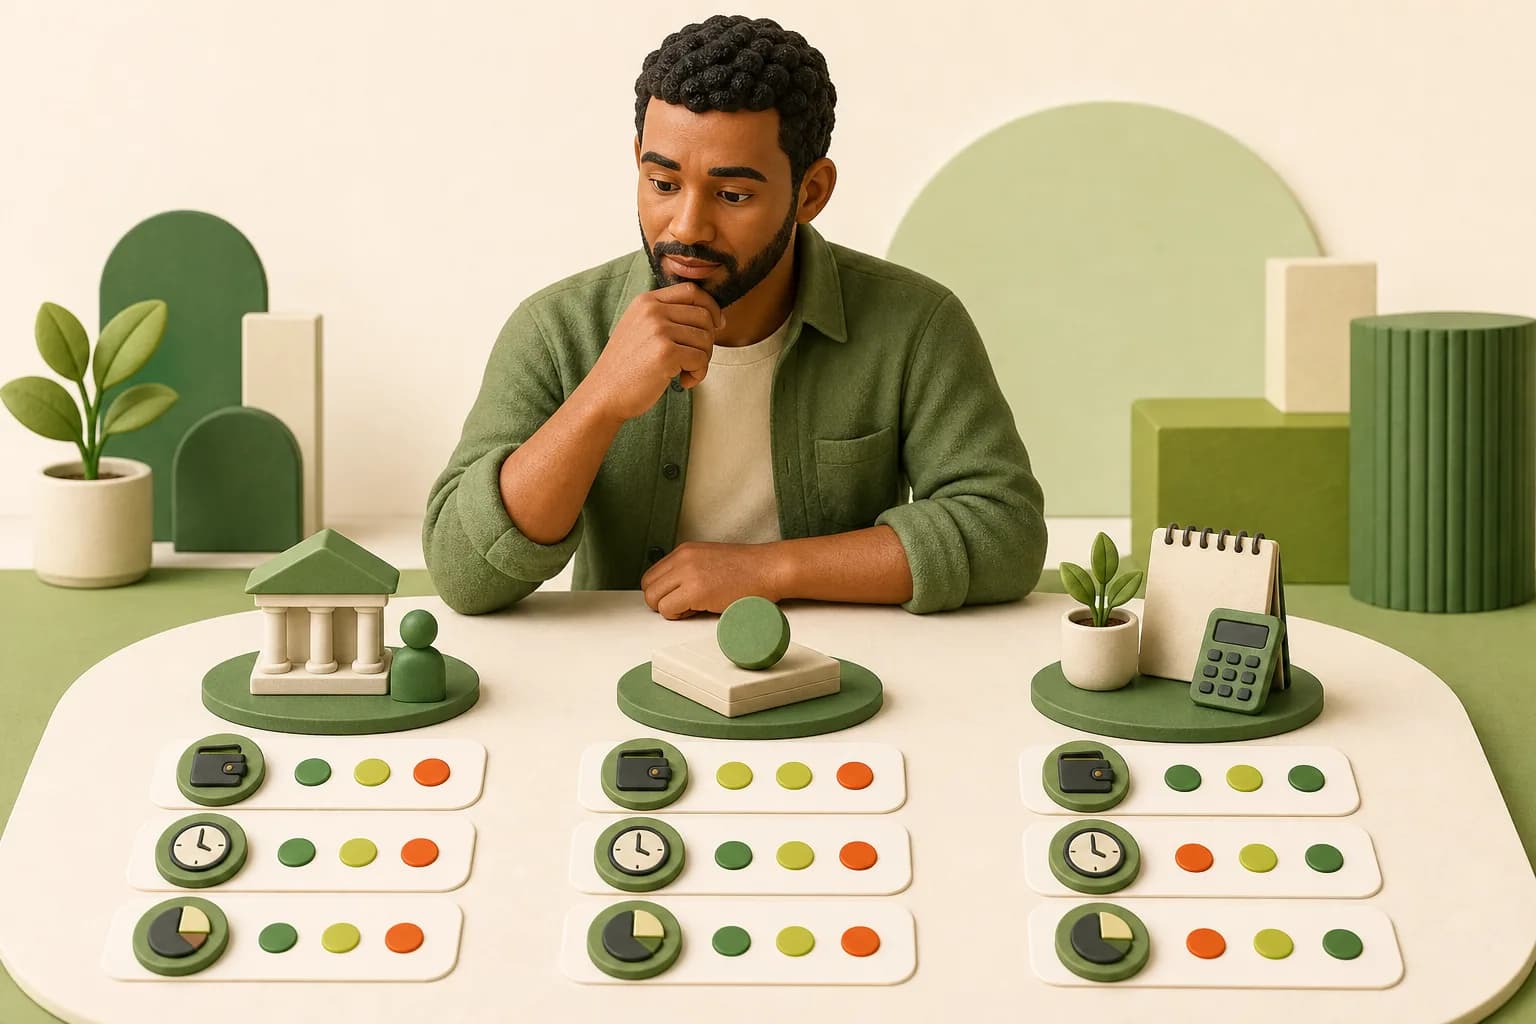
Coloque lado a lado valor líquido, parcela, número de parcelas, CET e total a pagar. Depois acrescente duas informações não numéricas: garantias e consequência do desligamento. A proposta só está completa quando todos esses itens podem ser entendidos.
Taxa mensal isolada não serve para comparar contratos com prazos e custos diferentes. Use a taxa como parte do quadro, não como decisão final.
Alternativas antes de contratar
Negocie desconto para pagamento à vista, peça parcelamento sem juros, avalie portabilidade de dívida existente e ajuste temporariamente o orçamento. Para dificuldade estrutural, procure canais de renegociação e proteção ao consumidor antes de empilhar contratos.
Se optar pelo Crédito do Trabalhador, tome o menor valor necessário e mantenha cópia da proposta e do contrato. A possibilidade de contratar não cria obrigação de usar a margem disponível.
Perguntas frequentes
Consignado CLT sempre tem a menor taxa?
Não há garantia universal. Compare as propostas concretas pelo CET, prazo e total a pagar com outras alternativas disponíveis.
Vale usar o consignado para pagar cartão?
Pode fazer sentido se o custo total cair, o saldo do cartão for efetivamente quitado e a nova parcela couber no orçamento. Sem essas três condições, há risco de ficar com as duas dívidas.
Se tenho margem, devo aproveitar?
Não. Margem é um teto de desconto, não uma recomendação. Use crédito apenas com finalidade e capacidade de pagamento claras.
Fontes e revisão
Este conteúdo foi conferido em fontes primárias. Regras podem mudar; confirme os dados antes de tomar uma decisão financeira.
- MTE — Perguntas frequentes sobre o Crédito do Trabalhador — verificada em
- Banco Central — Cuidados antes de contratar consignado — verificada em
- Banco Central — Taxas de juros por modalidade — verificada em
- Banco Central — Cuidados ao contratar crédito — verificada em
Versão 2026-08-12.v1 · próxima revisão editorial prevista até .