Crédito
Como comparar empréstimos: taxa, CET, prazo e total
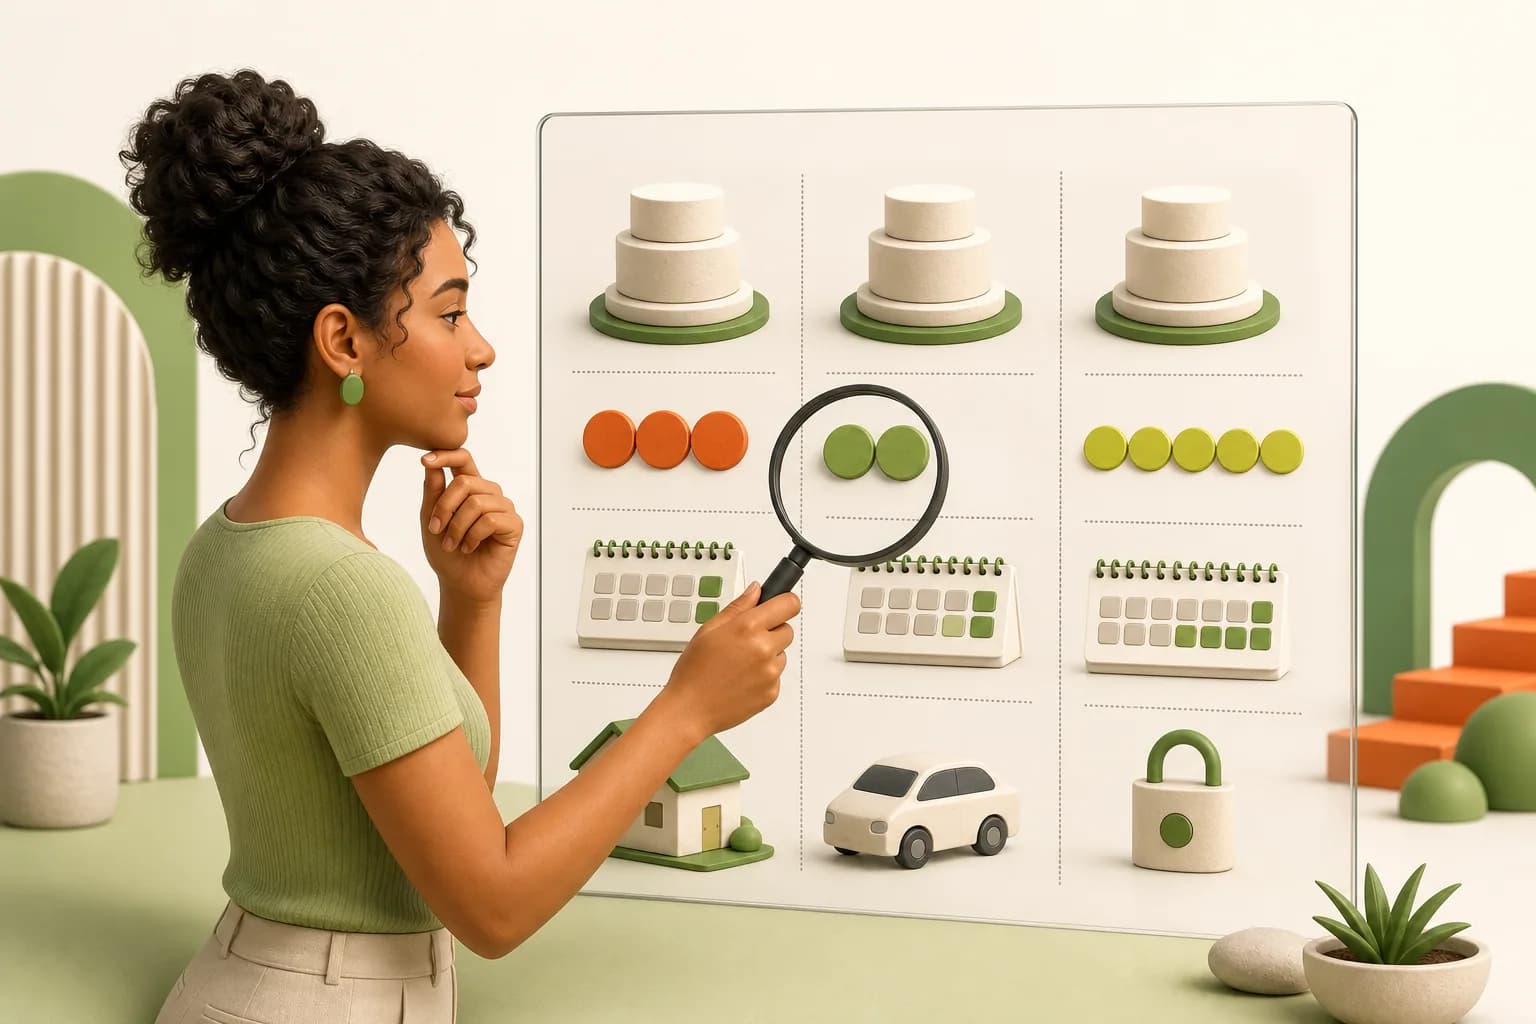
Resposta direta: Para comparar empréstimos, use o mesmo valor líquido e a mesma data, então avalie CET, parcela, número de meses, total a pagar, garantias e regras de atraso ou quitação. Menor parcela não significa menor custo.
Em resumo
- Compare propostas para o mesmo valor que realmente entra na conta.
- CET reúne juros e custos obrigatórios e é melhor que olhar apenas a taxa.
- Prazo longo reduz a parcela, mas pode aumentar o total.
- Garantia, desconto em folha e risco sobre bens também fazem parte da decisão.
Padronize as propostas
Uma oferta de R$ 5.000 não é diretamente comparável a outra que deposita R$ 4.700 depois de custos. Anote quanto entra de fato, em qual data e se parte do valor será usada para quitar outra dívida. Só então compare.
Se os prazos são diferentes, registre parcela e total. Peça simulação com prazo igual quando possível para enxergar o efeito da taxa.
Leia sete campos
A instituição deve fornecer informações suficientes antes do contrato. Salve a proposta e organize os dados em uma tabela simples.
- Valor líquido liberado.
- Taxa mensal e anual.
- Custo Efetivo Total mensal e anual.
- Parcela e quantidade de pagamentos.
- Total final e data da primeira parcela.
- Tarifas, tributos e seguro.
- Garantias e condição de atraso ou quitação.
Por que o CET é central
O CET transforma juros e demais custos obrigatórios em uma taxa comparável. Uma oferta com juros anunciados menores pode ter CET maior se incluir custos adicionais. Seguro facultativo deve aparecer de forma clara e não ser imposto.
CET não substitui o total: prazos diferentes podem produzir totais diferentes mesmo com taxas próximas. Use os dois.
Considere risco e flexibilidade
Crédito com garantia ou desconto automático pode ter taxa menor porque muda o risco para a instituição — e para você. Entenda o que pode ser descontado, bloqueado ou retomado se houver inadimplência.
Confira direito de quitação antecipada, portabilidade e canais de reclamação. Flexibilidade tem valor se a renda mudar.
Teste a parcela no pior mês razoável
Subtraia a parcela da renda recorrente sem hora extra e preserve despesas essenciais. Simule dois meses de renda menor ou uma despesa inesperada. Se o contrato depende de usar cartão para comprar comida, a parcela não cabe.
A proposta tecnicamente mais barata pode não ser a mais segura se exige garantia importante ou parcela alta. Decisão responsável combina custo total e capacidade real.
Perguntas frequentes
A menor taxa sempre é a melhor?
Não. Confira o CET, o prazo, o total e os custos ou seguros incluídos. A taxa anunciada é apenas uma parte.
A menor parcela é a mais barata?
Não. Prazo maior pode diminuir a parcela e aumentar o total pago.
Posso pedir a proposta antes de contratar?
Sim. As condições essenciais devem ser apresentadas previamente para que você compare e decida sem pressão.
Fontes e revisão
Este conteúdo foi conferido em fontes primárias. Regras podem mudar; confirme os dados antes de tomar uma decisão financeira.
- Banco Central — Cuidados ao contratar crédito — verificada em
- Banco Central — Empréstimos e financiamentos — verificada em
- Banco Central — Informações que devem estar no contrato — verificada em
- Banco Central — Taxas de juros por modalidade — verificada em
Versão 2026-08-12.v1 · próxima revisão editorial prevista até .