Dinheiro
Como comparar pagar à vista, parcelar, usar crédito ou esperar
Resposta direta: Compare todas as alternativas para a mesma necessidade e na mesma data: preço total, entrada, parcelas, CET, prazo, efeito sobre a reserva e risco. A melhor opção é a que resolve o objetivo com menor custo e sem comprometer despesas essenciais.
Em resumo
- Defina primeiro se a compra é necessária e quando ela precisa acontecer.
- Converta todas as propostas em valor total e fluxo mensal.
- Preservar reserva tem valor, mas pagar juros para manter dinheiro parado também tem custo.
- Esperar e poupar deve entrar na comparação como alternativa real.
Defina o problema antes do pagamento
Escreva o que será comprado ou resolvido, valor necessário e prazo real. Se pode esperar, a alternativa de poupar deve aparecer. Se é urgente, compare negociação, parcelamento do fornecedor e crédito externo.
Evite escolher modalidade primeiro e procurar uma justificativa depois. A finalidade determina qual risco é aceitável.
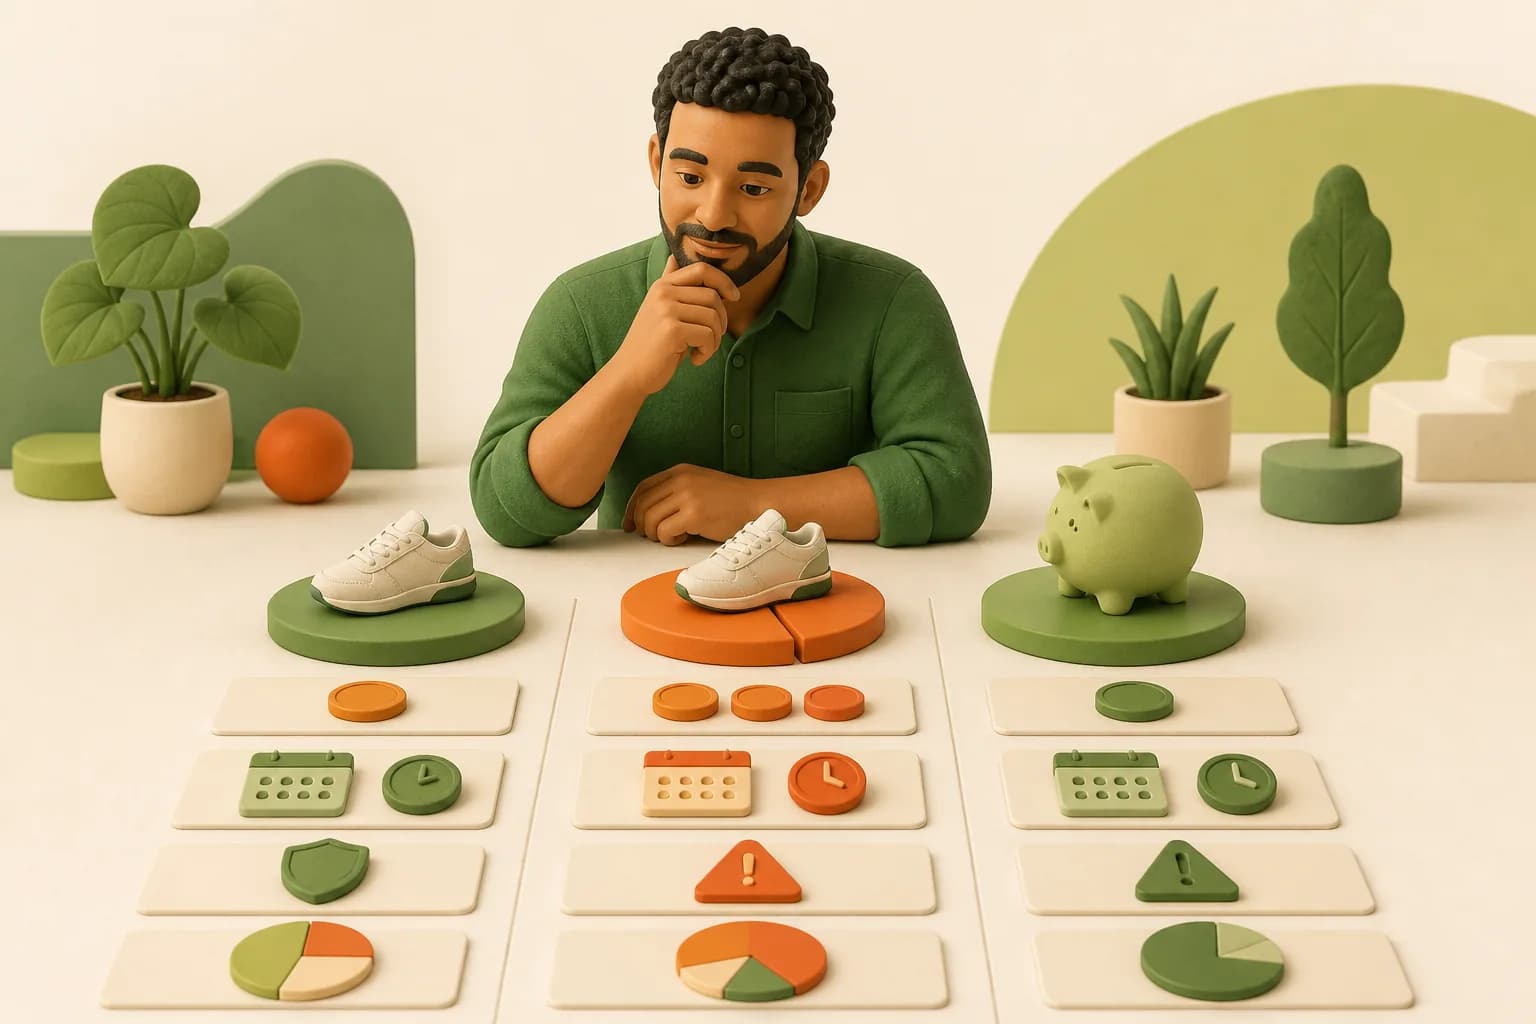
Monte uma tabela única
Para cada opção, registre entrada, parcelas, prazo, CET, total, garantias e data do primeiro pagamento. Inclua desconto à vista e o que a reserva deixaria de render, mas não use projeções otimistas para justificar dívida certa.
- Quanto sai hoje.
- Quanto sai por mês e por quantos meses.
- Quanto sai no total.
- Qual dinheiro ou bem fica indisponível.
- O que acontece se a renda cair.
- Se existe multa, garantia ou risco de perder benefício.
À vista versus parcelado sem juros
Se o total é idêntico e a parcela cabe, parcelar pode preservar caixa. Se há desconto à vista, compare o percentual com a necessidade de liquidez. Consumir toda a reserva por um desconto pequeno pode deixar a família exposta.
Parcelamento ocupa orçamento e limite futuro. Some compromissos já existentes para evitar que várias decisões pequenas se tornem uma grande fatura.
Usar reserva versus contratar crédito
Compare o rendimento líquido e seguro da reserva com o CET do crédito. Frequentemente o empréstimo custa mais. Ainda assim, preservar um colchão mínimo pode ser importante para não ficar sem recursos essenciais.
Uma solução intermediária pode usar parte da reserva e financiar um valor menor, reduzindo juros sem zerar a proteção. Recalcule o total.
Faça um teste de estresse
Pergunte como a opção se comporta se a renda cair por dois meses, surgir uma despesa de saúde ou o vínculo terminar. Se a parcela só cabe no cenário perfeito, ela está grande demais.
Escolha a alternativa que continua administrável em cenário razoável, não a que maximiza o valor disponível hoje. Decisão financeira boa combina custo com resistência a imprevistos.
Perguntas frequentes
Parcelar sem juros é sempre melhor?
Não. Depende do preço à vista, do total parcelado, do seu limite e das parcelas já comprometidas.
Devo usar toda a reserva para não pagar juros?
Não automaticamente. Compare a economia com o risco de ficar sem dinheiro para despesas essenciais e formar nova dívida em uma emergência.
Como comparar prazos diferentes?
Olhe valor líquido ou preço, parcela, quantidade, CET e total. Depois teste o efeito mensal e o risco de renda durante todo o prazo.
Fontes e revisão
Este conteúdo foi conferido em fontes primárias. Regras podem mudar; confirme os dados antes de tomar uma decisão financeira.
- Banco Central — Cuidados ao contratar crédito — verificada em
- Banco Central — Caderno de Gestão de Finanças Pessoais — verificada em
- Portal do Investidor — Guia de planejamento financeiro — verificada em
- Banco Central — Pagamento antecipado de crédito — verificada em
Versão 2026-08-12.v1 · próxima revisão editorial prevista até .