Dinheiro
Cartão e parcelamento: como comparar antes de comprar
Resposta direta: Parcelar uma compra divide o preço contratado; parcelar a fatura financia um saldo que você não pagou. Antes de usar o cartão, compare preço à vista, total parcelado, juros, impacto no limite e se as próximas faturas continuarão cabendo.
Em resumo
- Compra parcelada e dívida da fatura são operações diferentes.
- ‘Sem juros’ só é vantagem se o preço parcelado não estiver maior que o preço à vista.
- Cada parcela ocupa renda futura e parte do limite até ser paga.
- Pagar apenas parte da fatura gera crédito caro; compare alternativas antes do vencimento.
Três formas diferentes de parcelar
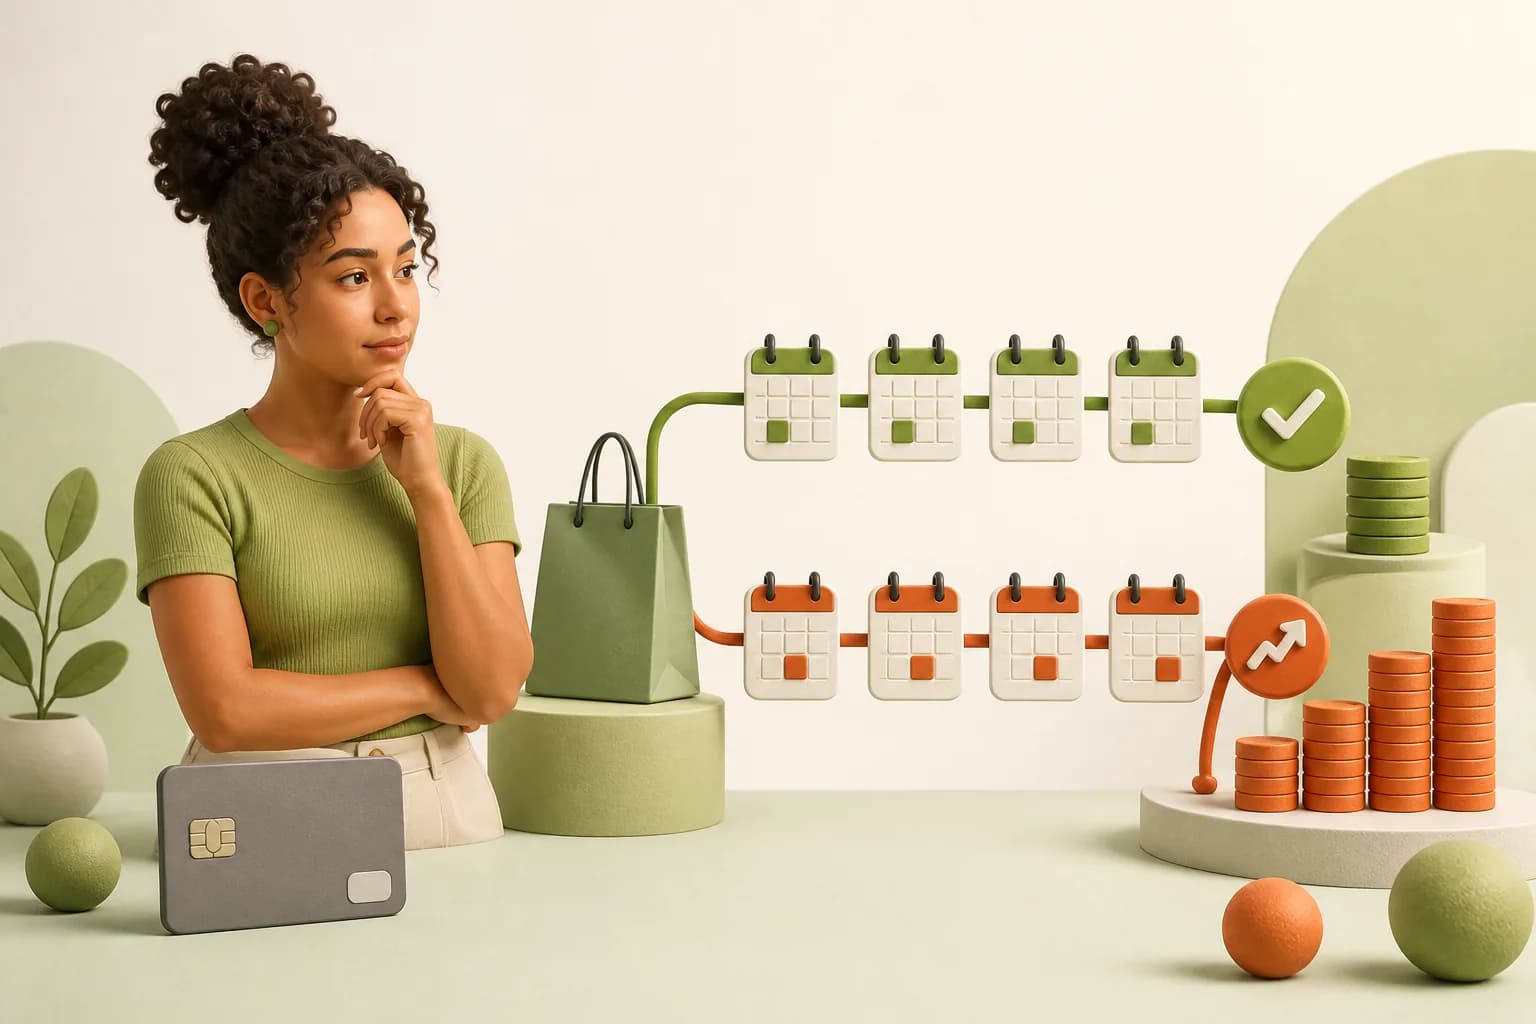
Na compra parcelada pelo lojista, o preço é dividido nas condições apresentadas, com ou sem juros. No parcelamento da fatura, o banco transforma o saldo não pago em financiamento. No rotativo, o valor restante segue para o ciclo seguinte sob encargos.
A fatura deve informar condições e custos aplicáveis. Não trate o limite disponível como renda: ele é capacidade de assumir dívida.
Como conferir ‘sem juros’
Pergunte o preço à vista e o total parcelado. Se à vista custa R$ 900 e parcelado soma R$ 1.000, existe diferença econômica mesmo que a tela diga parcelas fixas. Compare também o que o dinheiro renderia ou a reserva que seria consumida.
Se os preços forem iguais e as parcelas couberem, preservar caixa pode ser útil. Mas várias compras ‘sem juros’ acumuladas criam uma fatura pesada por muitos meses.
O custo aparece no futuro
Registre a parcela em todos os meses até o fim, não só no atual. Reserve espaço para contas recorrentes e emergências. Uma compra pode caber sozinha e deixar de caber quando se soma a outras.
- Preço à vista.
- Total parcelado e número de meses.
- CET ou taxa, quando houver financiamento.
- Limite que ficará ocupado.
- Soma das parcelas já contratadas nas próximas faturas.
- Desconto perdido por não pagar à vista.
Se não der para pagar a fatura inteira
Aja antes do vencimento. Compare parcelamento oferecido, empréstimo de menor CET, negociação de despesas e uso parcial de reserva. Confirme se a alternativa quita a fatura e interrompe o custo mais alto.
Evite pagar uma dívida com outra e continuar usando o cartão no mesmo ritmo. Reduza o limite ou bloqueie novas compras enquanto o plano estiver em execução.
Segurança e contestação
Ative notificações, revise a fatura e conteste transações desconhecidas pelos canais oficiais. Não entregue cartão, senha ou código. Em compras online, confira endereço, reputação e política de cancelamento.
Guarde oferta e comprovante quando preço, quantidade de parcelas ou juros forem essenciais. Eles ajudam a corrigir cobrança diferente do combinado.
Perguntas frequentes
Parcelamento sem juros é sempre melhor que à vista?
Não. Compare o preço à vista, o total parcelado, o desconto e o impacto das parcelas no orçamento e no limite.
Compra parcelada é igual a parcelar a fatura?
Não. A compra segue a condição do estabelecimento; o parcelamento da fatura é crédito oferecido pelo emissor sobre um saldo não pago.
Limite livre significa que a parcela cabe?
Não. O limite mede quanto o emissor permite gastar, não quanto sobra no seu orçamento depois das despesas essenciais.
Fontes e revisão
Este conteúdo foi conferido em fontes primárias. Regras podem mudar; confirme os dados antes de tomar uma decisão financeira.
- Banco Central — Caderno de Gestão de Finanças Pessoais — verificada em
- Banco Central — Cuidados ao contratar crédito — verificada em
- Código de Defesa do Consumidor — verificada em
- Senacon — Prevenção e tratamento do superendividamento — verificada em
Versão 2026-08-12.v1 · próxima revisão editorial prevista até .