Dinheiro
Custo real da dívida: descubra quanto você ainda vai pagar
Resposta direta: O custo real da dívida não é só a parcela nem a taxa anunciada. Para entendê-lo, reúna saldo devedor, CET, número de parcelas, total futuro, multas por atraso e valor para quitação antecipada na mesma data.
Em resumo
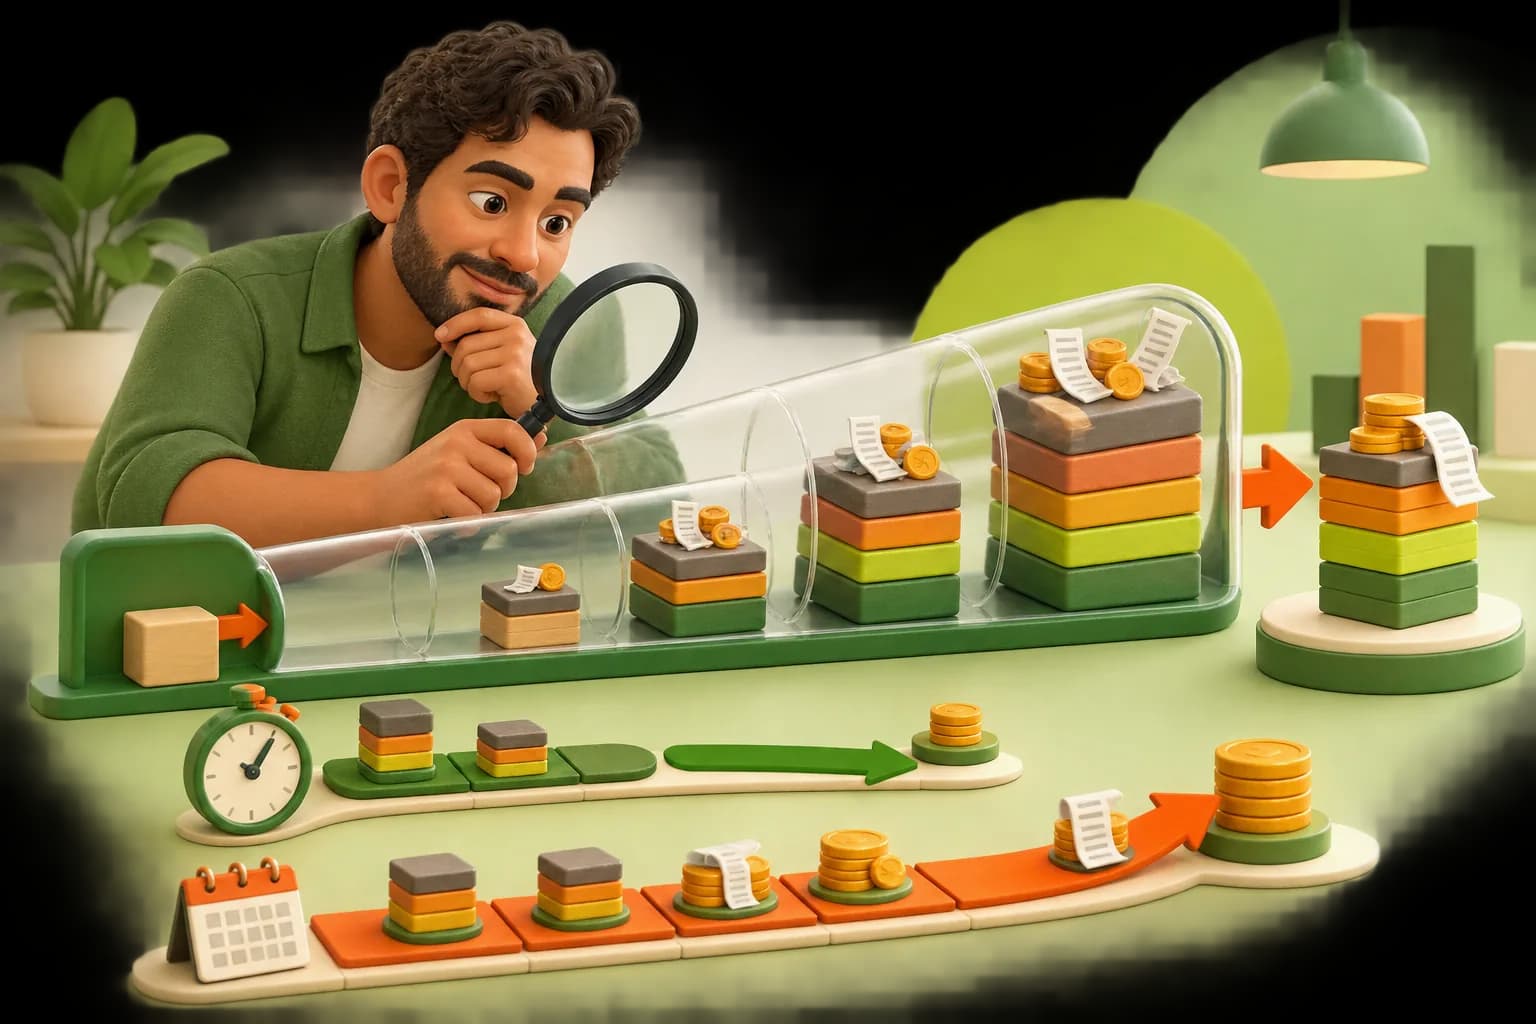
- Parcela pequena pode esconder prazo longo e total maior.
- CET reúne juros e outros custos obrigatórios da operação.
- Saldo devedor não é simplesmente parcelas restantes somadas porque há juros futuros.
- Quitação antecipada deve reduzir proporcionalmente juros e demais acréscimos futuros.
Reúna os números certos
Peça contrato e demonstrativo atualizado. Anote valor originalmente recebido, taxa, CET, parcelas pagas e restantes, saldo devedor na data e valor para liquidação antecipada. Se houver atraso, separe principal, juros normais, mora e multa.
Compare documentos da mesma data. O saldo pode mudar diariamente, e uma proposta de renegociação baseada em valor antigo cria diferença artificial.
Parcela, taxa e CET respondem perguntas diferentes
A parcela mostra o efeito mensal. A taxa explica a remuneração do crédito. O CET incorpora juros e demais custos incluídos e permite comparar propostas semelhantes. O total a pagar mostra o impacto do prazo.
Nenhum desses números deve ser usado sozinho. Uma taxa menor com seguro caro ou prazo muito maior pode não gerar a economia esperada.
Por que parcelas restantes não são o saldo
Cada prestação futura contém amortização e juros. Ao antecipar, os juros que ainda não decorreram devem ser reduzidos. Por isso, somar todas as parcelas normalmente dá valor maior que o saldo para quitação na data.
Peça a memória da liquidação. O Banco Central informa o direito à redução proporcional de juros e demais acréscimos em pagamento antecipado.
Como comparar uma renegociação
Coloque o contrato atual e o novo lado a lado. A renegociação só melhora o custo se a nova soma, incluindo o que já foi pago e eventuais entradas, for compatível com o alívio obtido. Alongar o prazo reduz a parcela, mas pode aumentar a conta total.
- Saldo usado para encerrar a dívida antiga.
- Entrada ou valor pago no ato.
- Nova parcela e quantidade de meses.
- Novo CET e total a pagar.
- Garantias e bens que passam a responder pela dívida.
- Comprovação de baixa do contrato anterior.
Priorize com critério
Dívidas com custo alto, atraso ou risco sobre serviço essencial merecem atenção rápida. Ainda assim, preserve moradia, comida, saúde e renda. Nem sempre usar toda a reserva para quitar uma dívida é seguro; compare economia de juros com a perda de liquidez.
Em superendividamento, uma negociação isolada pode não resolver o conjunto. Mapeie todos os credores e procure atendimento de defesa do consumidor para um plano compatível com o mínimo existencial.
Perguntas frequentes
Saldo devedor é a soma das parcelas?
Geralmente não. As parcelas futuras incluem juros ainda não decorridos, que devem ser reduzidos na liquidação antecipada.
Parcela menor significa dívida mais barata?
Não. Ela pode resultar de prazo maior. Compare CET, número de parcelas e total a pagar.
Tenho direito a desconto para quitar antes?
Sim. O pagamento antecipado, total ou parcial, deve ter redução proporcional dos juros e demais acréscimos futuros.
Fontes e revisão
Este conteúdo foi conferido em fontes primárias. Regras podem mudar; confirme os dados antes de tomar uma decisão financeira.
- Banco Central — Informações que devem estar no contrato — verificada em
- Banco Central — Pagamento antecipado de crédito — verificada em
- Banco Central — Renegociação de dívidas — verificada em
- Banco Central — Relatório de Empréstimos e Financiamentos — verificada em
- Código de Defesa do Consumidor — verificada em
Versão 2026-08-12.v1 · próxima revisão editorial prevista até .