Dinheiro
Reserva de emergência: quanto guardar e onde deixar
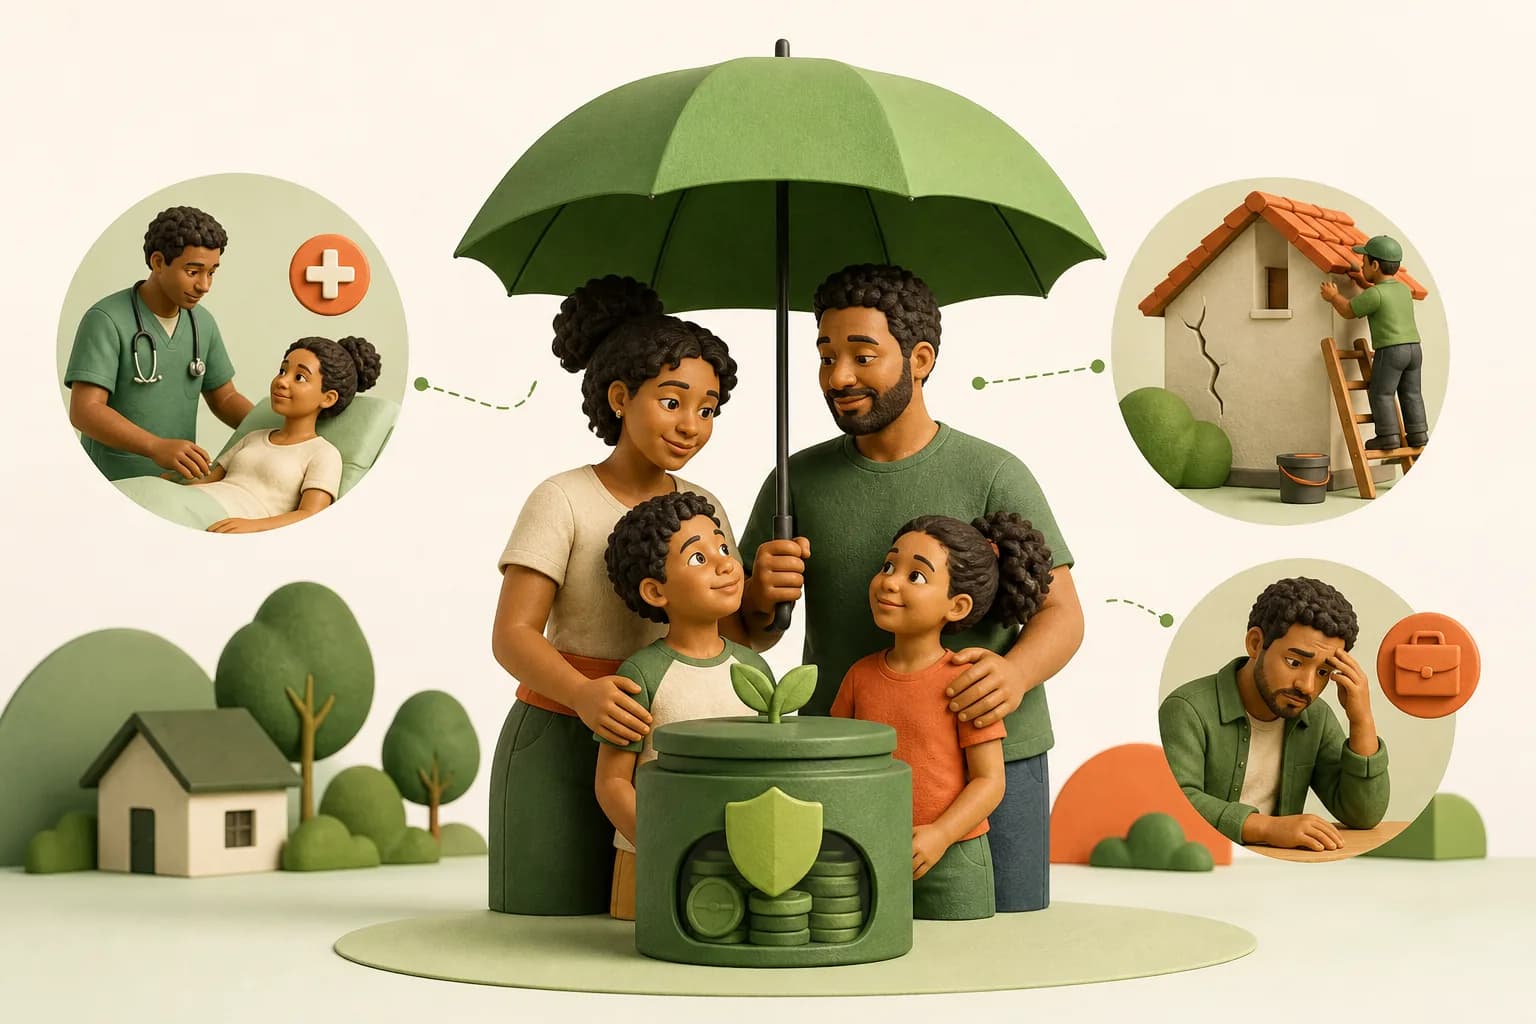
Resposta direta: Reserva de emergência é dinheiro separado para despesas essenciais diante de imprevistos. O tamanho depende do custo mensal, estabilidade da renda e rede de apoio; deve ficar em opção segura, com alta liquidez e baixa oscilação.
Em resumo
- Calcule meses de despesas essenciais, não meses do salário bruto.
- Renda variável ou vínculo instável costuma exigir proteção maior.
- Comece por uma meta pequena e útil, depois aumente por etapas.
- Liquidez e segurança são mais importantes que buscar o maior rendimento.
O que é uma emergência
Emergência é evento necessário, relevante e não planejado: perda temporária de renda, problema de saúde, reparo essencial ou deslocamento urgente. Promoção, viagem e gasto anual previsível precisam de outra reserva.
Separar os objetivos impede que qualquer desejo consuma o dinheiro de proteção. Se usar, registre o motivo e planeje a recomposição.
Como definir o tamanho
Some apenas despesas essenciais de um mês. Multiplique por um período compatível com estabilidade do emprego, número de pessoas dependentes, acesso a benefícios e previsibilidade da renda. Três ou seis meses são referências comuns, não regras universais.
Autônomos, comissionados e famílias com uma única renda podem escolher alvo maior. Quem tem apoio forte e renda estável pode começar menor e revisar depois.
Comece em camadas
Uma meta grande pode desanimar. Primeiro junte o suficiente para um imprevisto frequente; depois uma despesa essencial mensal; então avance para o alvo de meses. Automatize um valor logo após receber, mesmo pequeno.
- Meta inicial: um gasto urgente previsível.
- Segunda etapa: uma semana ou um mês de essenciais.
- Etapa seguinte: ampliar até o período escolhido.
- Revisão: reajustar quando família, renda ou despesas mudarem.
Onde deixar
Priorize disponibilidade rápida, baixo risco e entendimento. Evite aplicar a reserva em algo com grande oscilação, carência longa ou dificuldade de resgate. Também distribua acesso para não depender de uma conta bloqueada ou indisponível.
Compare proteção aplicável, prazo de resgate, horário, tributos e custos. Rendimento vem depois de segurança e liquidez. Não invista por link ou promessa recebida em rede social.
Dívida ou reserva primeiro?
Dívida cara cresce mais rápido que a reserva, mas ficar sem nenhum caixa pode levar a novo empréstimo no primeiro imprevisto. Uma estratégia possível é formar um colchão mínimo e direcionar o restante para a dívida de maior custo.
Compare o CET, a estabilidade da renda e o desconto de quitação. Preserve o necessário para despesas imediatas antes de transferir todo o saldo a um credor.
Perguntas frequentes
Reserva deve ser três ou seis salários?
Calcule sobre despesas essenciais, não salário. O número de meses depende de estabilidade, dependentes, renda variável e rede de apoio.
Posso investir a reserva em algo que oscila?
Oscilação pode obrigar você a resgatar com perda. Para emergência, priorize segurança, liquidez e baixa volatilidade.
Posso usar para pagar dívida?
Pode ser racional para dívida cara, mas mantenha um colchão mínimo e compare o desconto e o risco de precisar de crédito novamente.
Fontes e revisão
Este conteúdo foi conferido em fontes primárias. Regras podem mudar; confirme os dados antes de tomar uma decisão financeira.
- Banco Central — Caderno de Gestão de Finanças Pessoais — verificada em
- Portal do Investidor — Guia de planejamento financeiro — verificada em
- Banco Central — Cidadania Financeira — verificada em
Versão 2026-08-12.v1 · próxima revisão editorial prevista até .