Dinheiro
Orçamento pessoal: um passo a passo que cabe na vida real
Resposta direta: Orçamento pessoal é um plano para dar destino à renda antes que o mês termine. Comece pela renda recorrente, proteja despesas essenciais, registre dívidas e gastos flexíveis e reserve uma pequena margem para imprevistos e objetivos.
Em resumo
- Use renda líquida recorrente, não o melhor mês, como base do plano.
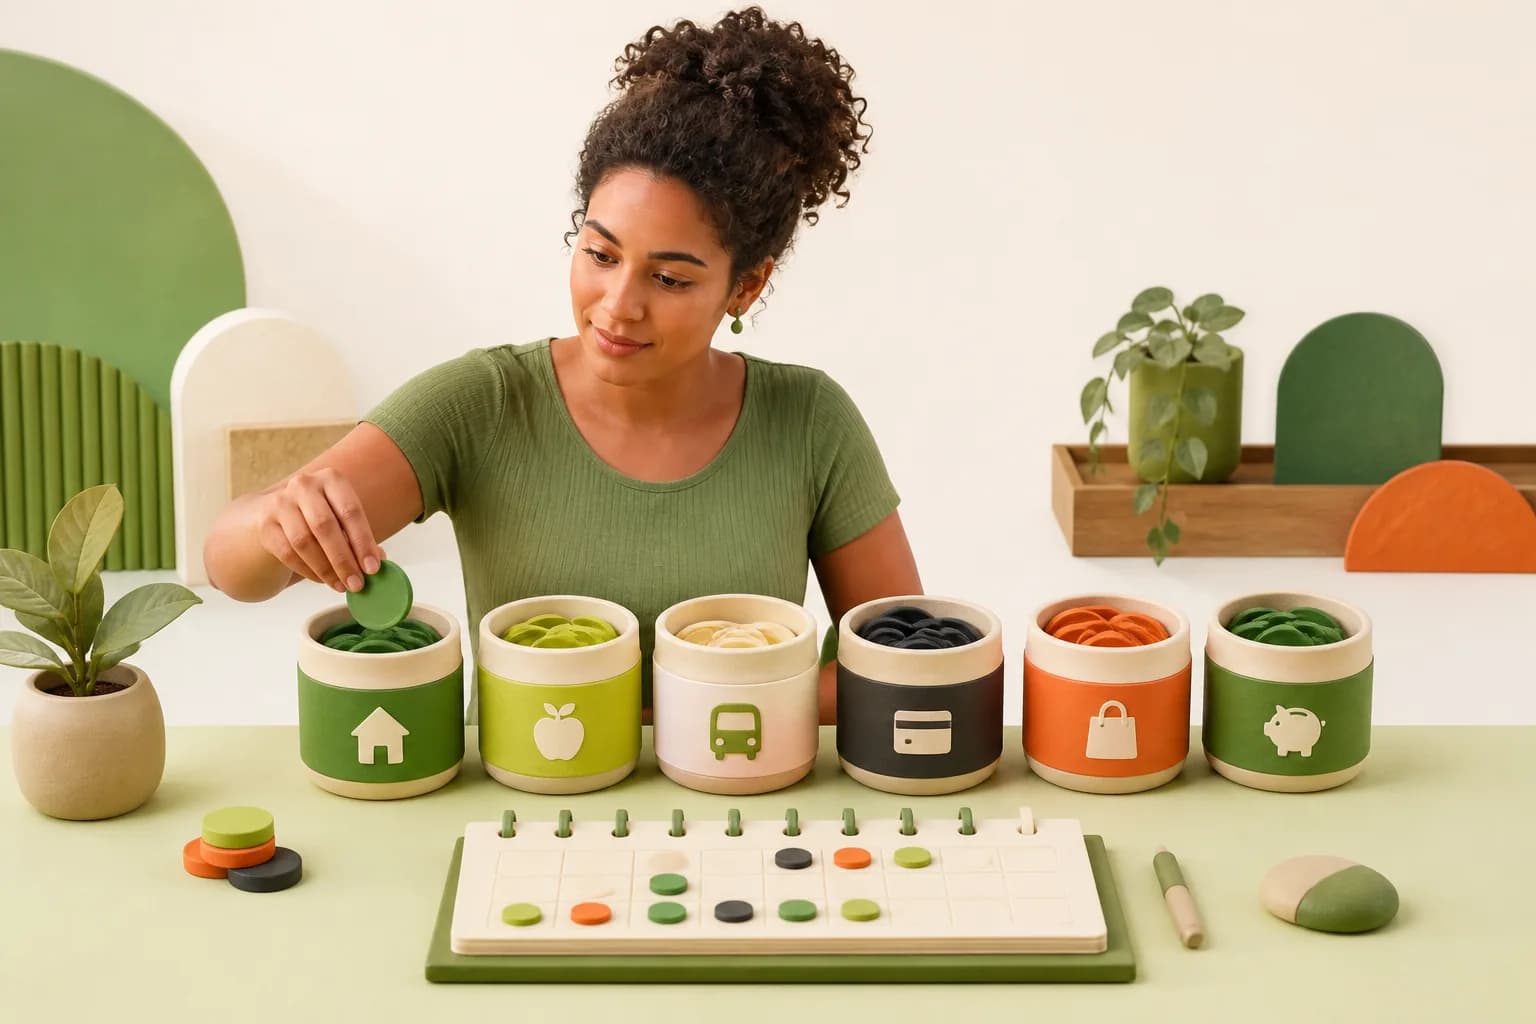
- Separe despesas essenciais, compromissos financeiros, gastos ajustáveis e objetivos.
- Acompanhe o realizado durante o mês; orçamento não é apenas previsão.
- Quando faltar dinheiro, priorize necessidades e renegocie antes de criar nova dívida.
Descubra quanto realmente entra
Use o valor líquido que chega à conta depois dos descontos. Se a renda varia, calcule uma base conservadora a partir dos meses comuns e trate hora extra, comissão e bico como complemento, não como garantia.
Liste também datas de entrada. Um orçamento pode fechar no total e ainda faltar dinheiro no meio do mês se pagamentos e vencimentos estiverem desalinhados.
Organize gastos por função
Categorias servem para decidir, não para produzir uma planilha perfeita. Agrupe o que é essencial para morar, comer, trabalhar e cuidar da saúde; compromissos contratuais; gastos ajustáveis; e objetivos. Depois veja qual grupo está consumindo a renda.
- Essenciais: moradia, alimentação, contas básicas, transporte e saúde.
- Financeiros: parcelas, cartão, empréstimos e atrasos.
- Ajustáveis: lazer, assinaturas, compras e conveniências.
- Irregulares: impostos, material, manutenção e presentes.
- Futuro: reserva, quitação de dívida e objetivos.
Transforme gastos anuais em mensais
Despesas que aparecem uma vez por ano não são imprevistos. Some o valor estimado de cada uma e separe um pouco todos os meses. Isso vale para matrícula, imposto, manutenção, seguro e datas comemorativas.
Se ainda não consegue reservar tudo, comece pelo gasto mais próximo e de maior impacto. O objetivo é diminuir a dependência do cartão quando a data chegar.
Acompanhe sem abandonar no primeiro erro
Reserve alguns minutos por semana para comparar previsto e realizado. Ajuste as categorias enquanto ainda há tempo. Um estouro não invalida o orçamento; ele informa que valor, hábito ou prioridade precisa mudar.
Escolha um método que você mantenha: caderno, planilha ou aplicativo. Evite ferramenta que peça dados bancários demais sem necessidade e proteja o acesso ao celular.
Quando a conta não fecha
Priorize moradia, alimentação, energia, água, transporte para renda e saúde. Corte ou pause ajustáveis, converse com credores antes do atraso e compare renegociações pelo custo total. Não use automaticamente um novo empréstimo para cobrir um déficit mensal recorrente.
Se as dívidas comprometem o mínimo necessário, procure orientação de defesa do consumidor e os mecanismos da Lei do Superendividamento. Preservar condições básicas faz parte da solução.
Perguntas frequentes
Preciso anotar cada centavo?
Não necessariamente. O nível de detalhe deve ajudar você a decidir. Comece por categorias e refine onde houver vazamento ou dúvida.
Como montar orçamento com renda variável?
Use uma base conservadora dos meses normais para as despesas fixas. Quando entrar mais, distribua entre atrasos, gastos irregulares, reserva e objetivos.
O que faço se despesas essenciais superam a renda?
Proteja necessidades básicas, revise contratos e procure renegociação e apoio de defesa do consumidor. Novo crédito sem corrigir o déficit tende a piorar o problema.
Fontes e revisão
Este conteúdo foi conferido em fontes primárias. Regras podem mudar; confirme os dados antes de tomar uma decisão financeira.
- Banco Central — Caderno de Gestão de Finanças Pessoais — verificada em
- Banco Central — Cidadania Financeira — verificada em
- Portal do Investidor — Guia de planejamento financeiro — verificada em
Versão 2026-08-12.v1 · próxima revisão editorial prevista até .