Dinheiro
Planejamento financeiro pessoal: organize hoje e avance por metas
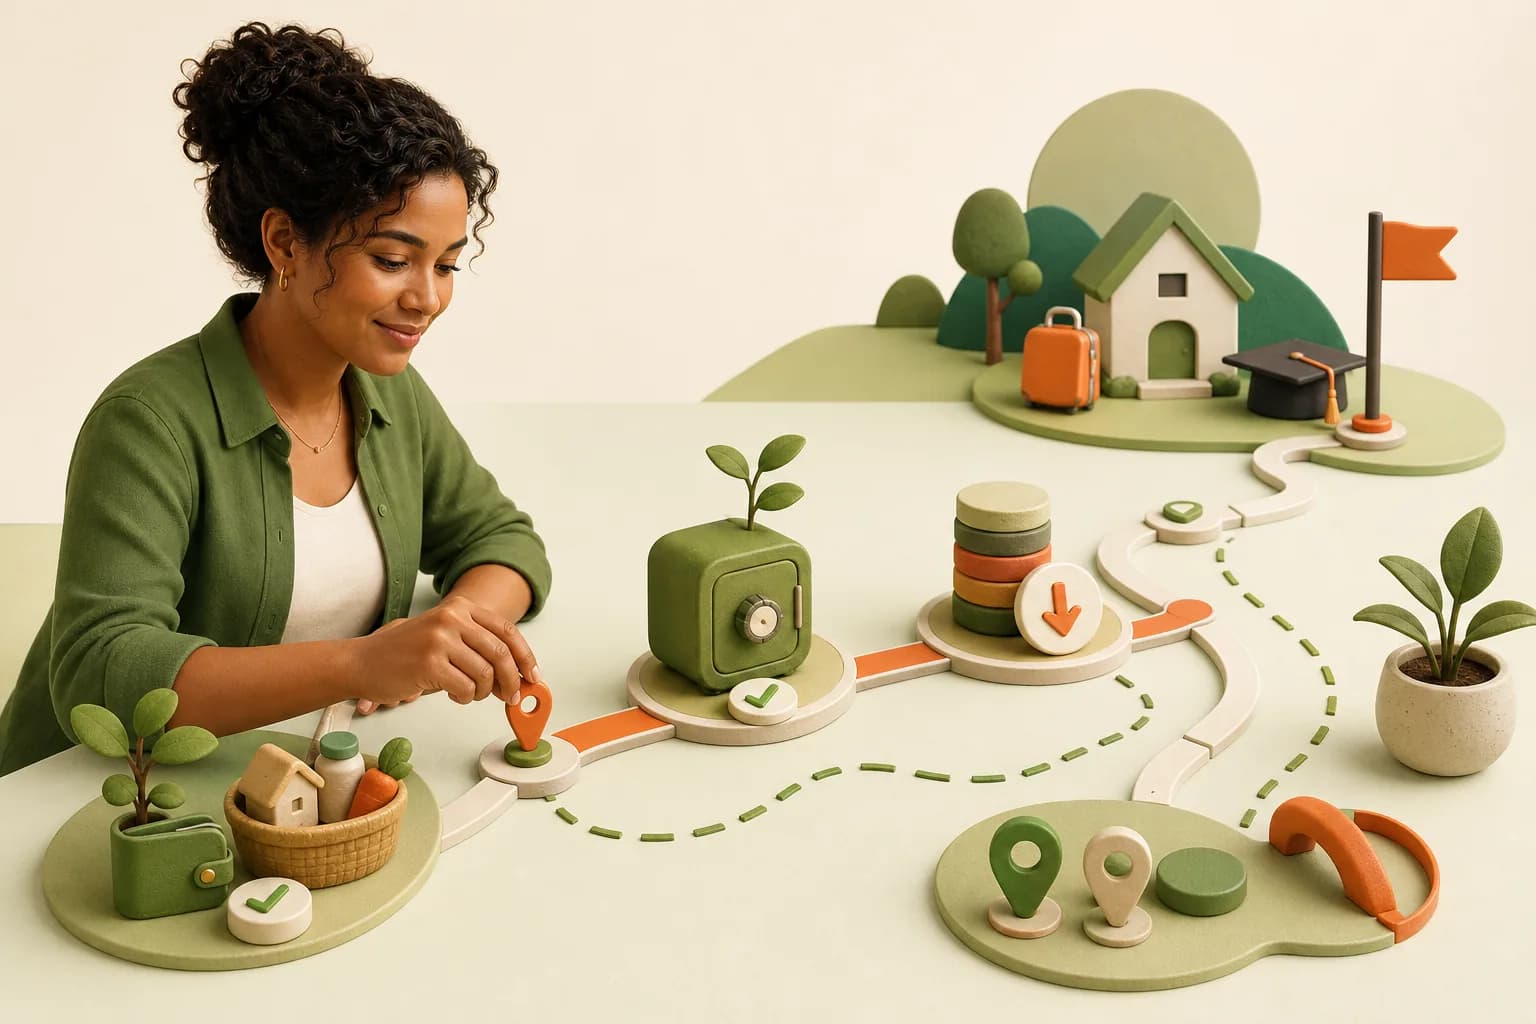
Resposta direta: Planejamento financeiro transforma objetivos em valores, datas e ações. Faça um diagnóstico, proteja o básico, escolha poucas prioridades, defina contribuições possíveis e revise o caminho quando renda, preços ou vida mudarem.
Em resumo
- Planejamento começa pelo retrato atual, não por uma meta idealizada.
- Objetivos precisam de valor, prazo, prioridade e motivo.
- Reserva e controle de dívida dão estabilidade para planos de longo prazo.
- Revisar é parte do plano; mudança não significa fracasso.
Tire uma fotografia financeira
Liste renda líquida, despesas, dívidas, bens com liquidez e obrigações futuras. Use valores e datas reais. Inclua gastos anuais e contratos que não aparecem todo mês.
O diagnóstico não serve para culpa. Ele mostra quais decisões são possíveis agora e qual risco precisa ser reduzido primeiro.
Escolha poucas metas
Transforme ‘organizar a vida’ em metas específicas: formar uma reserva de R$ X, quitar um contrato até tal data ou juntar entrada para um curso. Defina motivo e prioridade para decidir quando houver conflito.
Calcule contribuição mensal dividindo o valor que falta pelo tempo, mas ajuste à capacidade. Uma meta impossível precisa de mais prazo, valor menor ou nova fonte de renda.
Use uma ordem de estabilidade
Primeiro mantenha despesas essenciais atuais. Depois forme um pequeno colchão, trate atrasos e dívida cara, amplie a reserva e avance para objetivos. A ordem pode mudar se houver risco de moradia, saúde ou trabalho.
- Manter o mês corrente sem novo atraso.
- Criar proteção mínima para imprevistos.
- Renegociar e quitar dívidas de maior risco e custo.
- Completar a reserva escolhida.
- Financiar metas de médio e longo prazo.
Automatize o que for possível
Programe transferências perto da data de recebimento e separe contas por finalidade. Automatização reduz decisão repetida, mas precisa de saldo e revisão para não gerar tarifa ou cheque especial.
Para renda variável, use percentuais e uma contribuição mínima. Nos meses melhores, complete metas atrasadas em vez de transformar todo aumento em gasto fixo.
Revise em ciclos
Faça revisão curta mensal e uma revisão maior a cada trimestre ou mudança de vida. Atualize despesas, saldo de dívidas, reserva e prazo das metas. Celebre avanço mensurável.
Se o plano sair da rota, identifique a causa: valor subestimado, renda menor, emergência ou prioridade nova. Ajuste uma variável por vez. Planejamento útil acompanha a vida real.
Perguntas frequentes
Preciso estar sem dívidas para planejar?
Não. Quitar e renegociar dívidas pode ser uma das metas centrais do plano, junto de uma proteção mínima contra novos imprevistos.
Quantas metas devo ter?
Poucas prioridades ativas facilitam o avanço. Mantenha outras em espera e revise quando uma etapa terminar.
Com renda variável dá para planejar?
Sim. Use base conservadora para despesas fixas, contribuição mínima e percentuais para distribuir meses melhores.
Fontes e revisão
Este conteúdo foi conferido em fontes primárias. Regras podem mudar; confirme os dados antes de tomar uma decisão financeira.
- Portal do Investidor — Guia de planejamento financeiro — verificada em
- Banco Central — Caderno de Gestão de Finanças Pessoais — verificada em
- Banco Central — Cidadania Financeira — verificada em
- Senacon — Prevenção e tratamento do superendividamento — verificada em
Versão 2026-08-12.v1 · próxima revisão editorial prevista até .